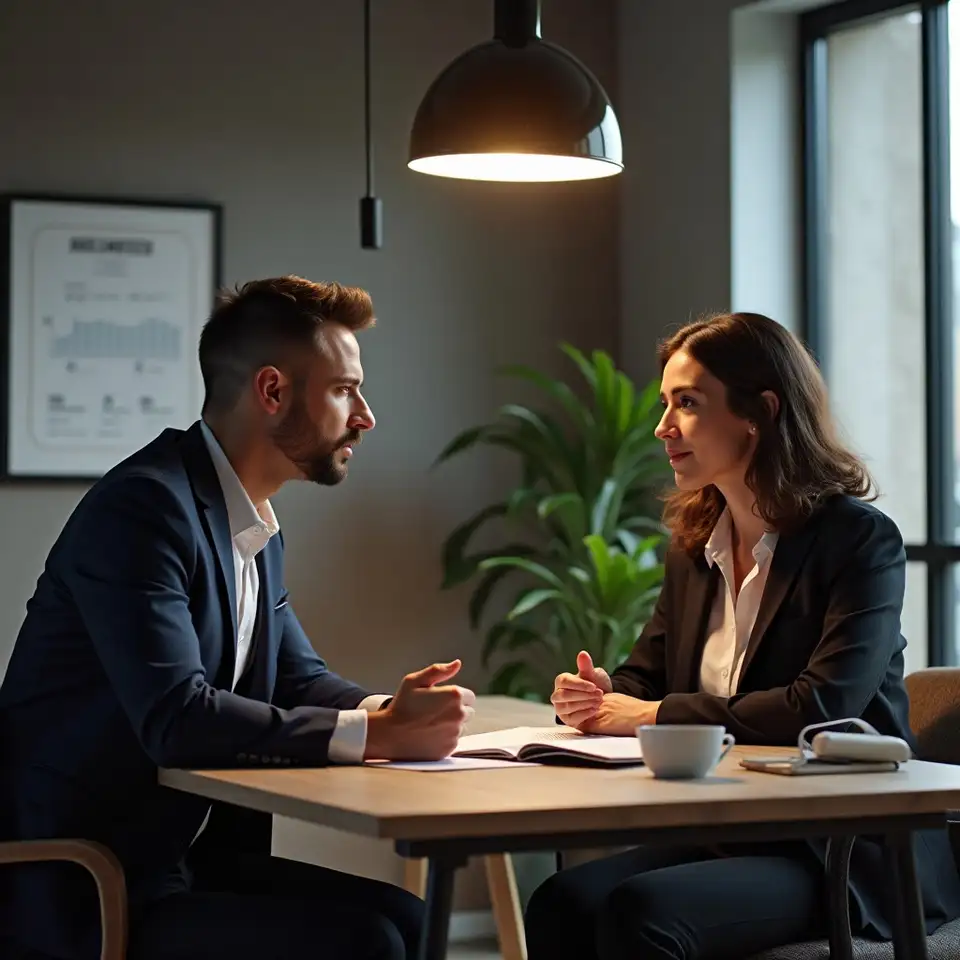
Pareja comentando su organización financiera conjunta con un profesional

Contrastar vuestro esquema

Cuando el plan ya está sobre el papel pero las dudas siguen apareciendo cada vez que miráis la cuenta común

Si después de revisar esta guía ves que el problema no es tanto entender los números como encajarlos con la realidad concreta de tu relación, tiene sentido contrastar vuestro esquema con una mirada externa. No para que alguien decida por vosotros, sino para poner a prueba si las reglas que habéis diseñado aguantan cuando cambia un ingreso, aparece un gasto grande o simplemente uno de los dos se cansa del reparto actual. Resultados pueden variar según vuestra situación y decisiones posteriores.

Hablar con alguien

Coordinar el dinero en pareja sin dramatismos ni atajos mágicos

Cómo pasar de conversaciones vagas a acuerdos financieros concretos entre dos personas adultas

Pareja revisando juntos sus cuentas y metas financieras en una mesa

Las cuentas en pareja se tuercen siempre por lo mismo: nadie sabe exactamente qué se decidió, cuándo y por qué, así que cada uno interpreta el dinero a su manera. Esta guía baja el tema al suelo, sin adornos, para que puedas ver con claridad qué acordáis, qué no y qué huecos dejan las conversaciones pendientes.

Se suele pensar que basta con abrir una cuenta conjunta y ya está resuelto el problema, pero la realidad es que sin un método mínimo esa cuenta se convierte en un cajón de sastre. Aquí se plantea otra cosa: entender primero cómo se comporta cada uno con el dinero, después fijar unas pocas reglas sencillas y, por último, revisar entre los dos si esas reglas siguen teniendo sentido cuando cambian los ingresos o aparecen nuevos proyectos.

En lugar de listas interminables de tareas, se propone un esquema directo: detectar los puntos de fricción, decidir qué se comparte y qué no, definir metas alcanzables y establecer revisiones periódicas breves. Todo pensado para parejas que ya saben de finanzas, pero quieren algo más concreto que un consejo genérico y menos agresivo que una discusión mensual por cada movimiento.

Revisar el acuerdo sin empezar de cero

El mito recurrente dice que hablar de finanzas en pareja es algo que se hace una vez, al principio, y luego el sistema aguanta años por inercia. La realidad es que la vida no respeta ningún plan estático: cambian los sueldos, llegan hijos, se mueve la vivienda, aparece un familiar que necesita ayuda. Si el esquema conjunto no se revisa, queda desfasado y empieza a generar resentimiento silencioso. Una forma práctica de evitarlo es pactar un calendario ligero de revisiones, por ejemplo reuniones breves cada cierto tiempo con un orden del día mínimo: repasar movimientos inusuales, comprobar si el colchón acordado sigue intacto y decidir si algún proyecto debe posponerse o acelerarse. No hace falta convertirlo en ceremonia solemne; basta con que exista y se respete con la misma seriedad que cualquier otra cita relevante. Durante estas revisiones conviene anotar, aunque sea de forma esquemática, qué acuerdos se mantienen y cuáles se ajustan. Esa trazabilidad evita la frase clásica de “yo pensaba que habíamos dicho otra cosa” meses después. Además, permite detectar patrones: si siempre se sacrifican las mismas metas, quizá el plan inicial era demasiado optimista o estaba mal priorizado. Es importante recordar que cualquier orientación externa que consultéis, por muy afinada que parezca, tendrá que adaptarse a vuestro contexto concreto. Las herramientas y ejemplos sirven como marco, no como receta cerrada, y los resultados pueden variar según las decisiones que toméis después. Al final, la responsabilidad sobre cómo se aplican los acuerdos en la vida diaria sigue estando en vuestras manos, no en una plantilla.
Poner orden sin perder autonomía

La fantasía dice que dos personas compatibles verán el dinero igual por pura intuición; la práctica enseña que cada uno llega con su propio guion aprendido en casa. Uno puede ver la cuenta de ahorro como un muro intocable, el otro como una herramienta flexible para vivir con algo más de comodidad. Si no se nombra, ese choque aparece en el peor momento posible: justo cuando hay prisa por decidir. Para evitarlo conviene empezar por algo incómodo pero sencillo: poner por escrito qué significa seguridad para cada uno, qué gastos considera imprescindibles y qué margen está dispuesto a asumir ante imprevistos. No hace falta que haya acuerdo inmediato, basta con que quede claro de dónde sale cada postura. A partir de ahí, el trabajo consiste en diseñar un terreno común, no en ganar una discusión. Un enfoque útil es la llamada revisión en tres capas: primero, números fríos sobre ingresos y compromisos; después, proyectos en marcha; por último, sensaciones de cada uno respecto al plan. Separar estos niveles evita que una reacción emocional borre los datos o que un cálculo cuadre sobre el papel pero resulte inviable para quien tiene más ansiedad financiera. No hay fórmula única y los resultados pueden variar, pero este orden reduce bastante el ruido. También ayuda decidir qué decisiones puede tomar cada uno por su cuenta dentro de unos márgenes acordados y cuáles exigen conversación previa. Esto ahorra mensajes tensos por cada gasto medio y libera energía mental para los temas que sí requieren debate. El objetivo final no es controlar al detalle, sino que ninguna de las dos partes sienta que el proyecto común se sostiene a base de sorpresas constantes.

Qué cambia cuando tratáis las finanzas en pareja como un proyecto compartido y no como una suma de cuentas sueltas

1

Definir límites nítidos entre gastos comunes e individuales

Cuando todo se paga desde cualquier cuenta y nadie recuerda qué se comentó, las discusiones llegan solas. Un esquema claro de qué gastos van en común, cuáles siguen siendo individuales y cómo se ajustan las aportaciones reduce la fricción diaria. No se trata de vigilar al otro, sino de que ambos sepáis qué puede esperarse del mes antes de que lleguen los cargos importantes y las sorpresas en pantalla.

2

Convertir las charlas sobre dinero en reuniones breves y concretas

La idea romántica dice que hablar de dinero enfría la relación, la práctica demuestra lo contrario cuando la conversación está bien planteada. Preparar un guion sencillo de temas, tiempos y decisiones esperadas permite que cada revisión económica en pareja tenga principio y final, sin convertirse en un juicio ni en una asamblea interminable donde todo se mezcla y nada queda decidido de verdad.

3

Dar contexto a cada decisión con metas compartidas claras

Muchas parejas avanzan a golpe de improvisación: hoy se ahorra algo, mañana se cancela, pasado se toma una decisión grande sin revisar números. Un marco de metas conjuntas por plazos, importes aproximados y prioridades hace que cada nuevo gasto importante tenga contexto. No promete soluciones perfectas, pero sí que las decisiones se tomen con los mismos datos sobre la mesa para ambos.

4

Tener una lectura común de la situación financiera conjunta

No hace falta una hoja de cálculo enorme para entender si el plan de pareja se sostiene; hace falta ver cuatro datos bien organizados. Un resumen sencillo con ingresos totales, compromisos fijos, colchón mínimo y proyectos en marcha ayuda a que los dos interpretéis igual la situación. Así, cuando aparezca un imprevisto, la respuesta no sea instinto puro, sino una reacción alineada con lo que ya habíais acordado antes.

Un marco de trabajo práctico para ordenar las finanzas compartidas

No hace falta un manual infinito para coordinar el dinero en pareja, pero sí un esqueleto claro que ambos respetéis incluso cuando las cosas se ponen incómodas o aparecen cambios imprevistos en los ingresos.

Explorar el punto de partida de cada miembro de la pareja

Antes de entrar en cuentas compartidas conviene saber desde dónde parte cada uno. No se trata de confesar errores pasados al detalle, sino de entender patrones: quién tiende a ahorrar por costumbre, quién prioriza experiencias, qué miedos arrastra cada uno sobre el futuro económico. Con esta información se diseña un punto de partida más realista que un simple reparto a partes iguales decidido en una tarde acelerada.
Historia personal con el dinero
Miedos y límites de cada uno
Expectativas sobre el futuro conjunto

Dibujar el mapa de gastos y responsabilidades comunes

Con el contexto claro, el siguiente paso es decidir qué entra en la categoría de proyecto compartido y qué se mantiene en el ámbito individual. Vivienda, transporte, ocio, ayudas a terceros, todo compite por el mismo dinero. Poner etiquetas explícitas y definir quién aporta qué reduce la sensación de que siempre es el mismo quien cede, y facilita que ambos vean cómo sus prioridades se reflejan en el esquema final.
Definir gastos compartidos clave
Asignar aportaciones aproximadas
Acordar margen de flexibilidad

Definir metas conjuntas que puedan sostenerse en el tiempo

Una vez ordenado el presente, toca decidir qué se quiere construir. No basta con decir que se desea vivir mejor; hay que traducir esa idea en metas con plazos aproximados, importes orientativos y criterios para revisar si siguen teniendo sentido. Este trabajo evita que el dinero sobrante se diluya sin rumbo y, al mismo tiempo, protege el día a día de planes tan ambiciosos que resulten imposibles de sostener durante más de unas pocas semanas.
Metas por plazos realistas
Importes aproximados por objetivo
Reglas para revisar prioridades

Crear un protocolo sencillo para ajustes y conflictos financieros futuros

El último bloque consiste en diseñar cómo se van a tomar decisiones cuando algo cambie, porque algo cambiará. Acordar quién inicia las conversaciones, qué información se revisa primero y cómo se resuelven los desacuerdos evita que cada imprevisto acabe en reproche. Este protocolo no elimina los conflictos, pero les da un cauce claro para que no contaminen todas las demás áreas de la relación.

Frecuencia y formato de revisiones
Criterios para ajustar acuerdos
Pasos cuando hay desacuerdo fuerte

Escenarios cotidianos donde el acuerdo financiero se pone a prueba de verdad